Domain besäumen.de kaufen?
Wir ziehen mit dem Projekt
besäumen.de um.
Sind Sie am Kauf der Domain
besäumen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besäumen.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Benzin-Freischneider TEXAS "Komi-Gerät BCU43M", schwarz, Motorsensen, 4-in-1 Multifunktionsgerät – schneiden, trimmen, sägen und pflegenProduktdetails: Arbeitsbreite Faden: 43, Arbeitsbreite Messer: 25, Fadenstärke: 2,4 mm, Farbbezeichnung: Schwarz, Maße & Gewicht: Gesamtlänge minimal: 113 cm, Gewicht: 7,8 kg, Technische Daten: Art Motor: Zweitakt, Geräuschpegel: 114 dB, Leistung in...249,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
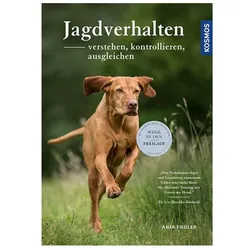
Jagdverhalten verstehen, kontrollieren, ausgleichen, Ratgeber von Anja FiedlerJeder Halter möchte seinem Hund Freilauf ermöglichen, doch bei Hunden mit hoher Jagdpassion stösst der Mensch schnell an seine Grenzen. Dieses Buch gibt Hundebesitzern ein Trainingssystem an die Hand, mit dem sie ihren jagdfreudigen Hund erfolgreich führen und kontrollieren können. Der Hund lernt von selbst, erwünschtes Verhalten anzubieten, Wild sicher anzuzeigen und sich durch Rückruf und andere Signale lenken zu lassen. So wird entspanntes Spazierengehen auch in jagdlich reizvollem Umfeld möglich.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Benzin-Freischneider TEXAS "Kombigerät BCU33M", schwarz, Motorsensen, 4-in-1 Trimmen, Schneiden, Sägen, HeckenpflegeProduktdetails: Arbeitsbreite Faden: 43, Arbeitsbreite Messer: 25, Fadenstärke: 2,4 mm, Farbbezeichnung: Schwarz, Maße & Gewicht: Gesamtlänge minimal: 113 cm, Gewicht: 7,5 kg, Technische Daten: Art Motor: Zweitakt, Geräuschpegel: 114 dB, Leistung in kW: 0,9 kW, Leistung in PS: 1,2, Hubraum: 33 cm³, Fassungsvermögen Tank: 0,9 l, Hinweise: Sprachen Bedienungs-/Aufbauanleitung: Deutsch (DE), Englisch (EN), Italienisch (IT), Warnhinweise: in begelegter Bedienungsanleitung, Hinweise auf Gerät239,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Benzin-Freischneider TEXAS "Komi-Gerät BCU43M", schwarz, Motorsensen, 4-in-1 Multifunktionsgerät – schneiden, trimmen, sägen und pflegenProduktdetails: Arbeitsbreite Faden: 43, Arbeitsbreite Messer: 25, Fadenstärke: 2,4 mm, Farbbezeichnung: Schwarz, Maße & Gewicht: Gesamtlänge minimal: 113 cm, Gewicht: 7,8 kg, Technische Daten: Art Motor: Zweitakt, Geräuschpegel: 114 dB, Leistung in...249,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Jagdverhalten verstehen, kontrollieren, ausgleichen, Ratgeber von Anja FiedlerJeder Halter möchte seinem Hund Freilauf ermöglichen, doch bei Hunden mit hoher Jagdpassion stösst der Mensch schnell an seine Grenzen. Dieses Buch gibt Hundebesitzern ein Trainingssystem an die Hand, mit dem sie ihren jagdfreudigen Hund erfolgreich führen und kontrollieren können. Der Hund lernt von selbst, erwünschtes Verhalten anzubieten, Wild sicher anzuzeigen und sich durch Rückruf und andere Signale lenken zu lassen. So wird entspanntes Spazierengehen auch in jagdlich reizvollem Umfeld möglich.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richten, Fachbücher von Markus LöffelmannWas genau machen Richter eigentlich, wenn sie richten? Gibt es eine anerkannte Methodik des Richtens? Diese Publikation rückt solche Fragen ins Zentrum und beleuchtet die vielschichtigen Aspekte richterlicher Tätigkeit aus erkenntnistheoretischer und praxisbezogener Perspektive. In essayistisch gestalteten Kapiteln analysiert sie, wie Wahrheit erkannt, Beweise gewürdigt und Interessen abgewogen werden. Ebenso werden die Prozesse der Entscheidungsfindung sowie die Anforderungen an deren Darstellung untersucht. Schliesslich wird aufgezeigt, welche Spielräume für richterliches Gestalten und die Entwicklung von Reformperspektiven bestehen. Den klassischen rechtstheoretischen Fragen wird mit einem radikal realistischen Ansatz begegnet. Dadurch wird die gerichtliche Rechtsfindung als individueller, voraussetzungsreicher und ausgesprochen menschlicher Vorgang greifbar. Das Buch versteht sich sowohl als Plädoyer für eine selbstkritische Haltung beim Richten als auch als Mahnung an die Verantwortung des Gesetzgebers und nicht zuletzt als Hommage an den Berufsstand der Richtenden. Ein Muss für alle, die einen Blick hinter die Kulissen der richterlichen Tätigkeit werfen wollen.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zehetner, Elisabeth: Anpacken und anpassenAnpacken und anpassen , So werden wir klimafit , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250522, Autoren: Zehetner, Elisabeth, Seitenzahl/Blattzahl: 176, Abbildungen: mit zahlreichen farbigen Abbildungen, Keyword: Begrünung; Dienstleistungen; Globalisierung; Grünflächen; Industrie; Klima; Klimaschutz; Klimawandel; Landwirtschaft; Nachhaltigkeit; Naturkatastrophen; Prävention; Recycling; Ressourcen; Solarstrom; Stadtplanung; Technologie; Umweltschutz; Wasser; Wassernutzung; Wirtschaft; alternative Energien, Fachschema: Österreich / Politik, Staat, Zeitgeschichte~Umwelt / Politik, Wirtschaft, Planung~Management / Umwelt~Umweltmanagement~Nachhaltigkeit~Sustainable Development~Umwelt / Schutz, Umweltschutz~Klimawandel - Treibhauseffekt~Treibhauseffekt~Meteorologie / Wetter~Wetter - Wetterkunde, Fachkategorie: Umweltmanagement~Umweltschutz, Nachhaltigkeit~Soziale Auswirkungen von Umweltfaktoren~Klimatechnik, Lichttechnik~Wetter: Sachbuch~Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 160 Blätter, Länge: 210, Breite: 145, Höhe: 18, Gewicht: 347, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.